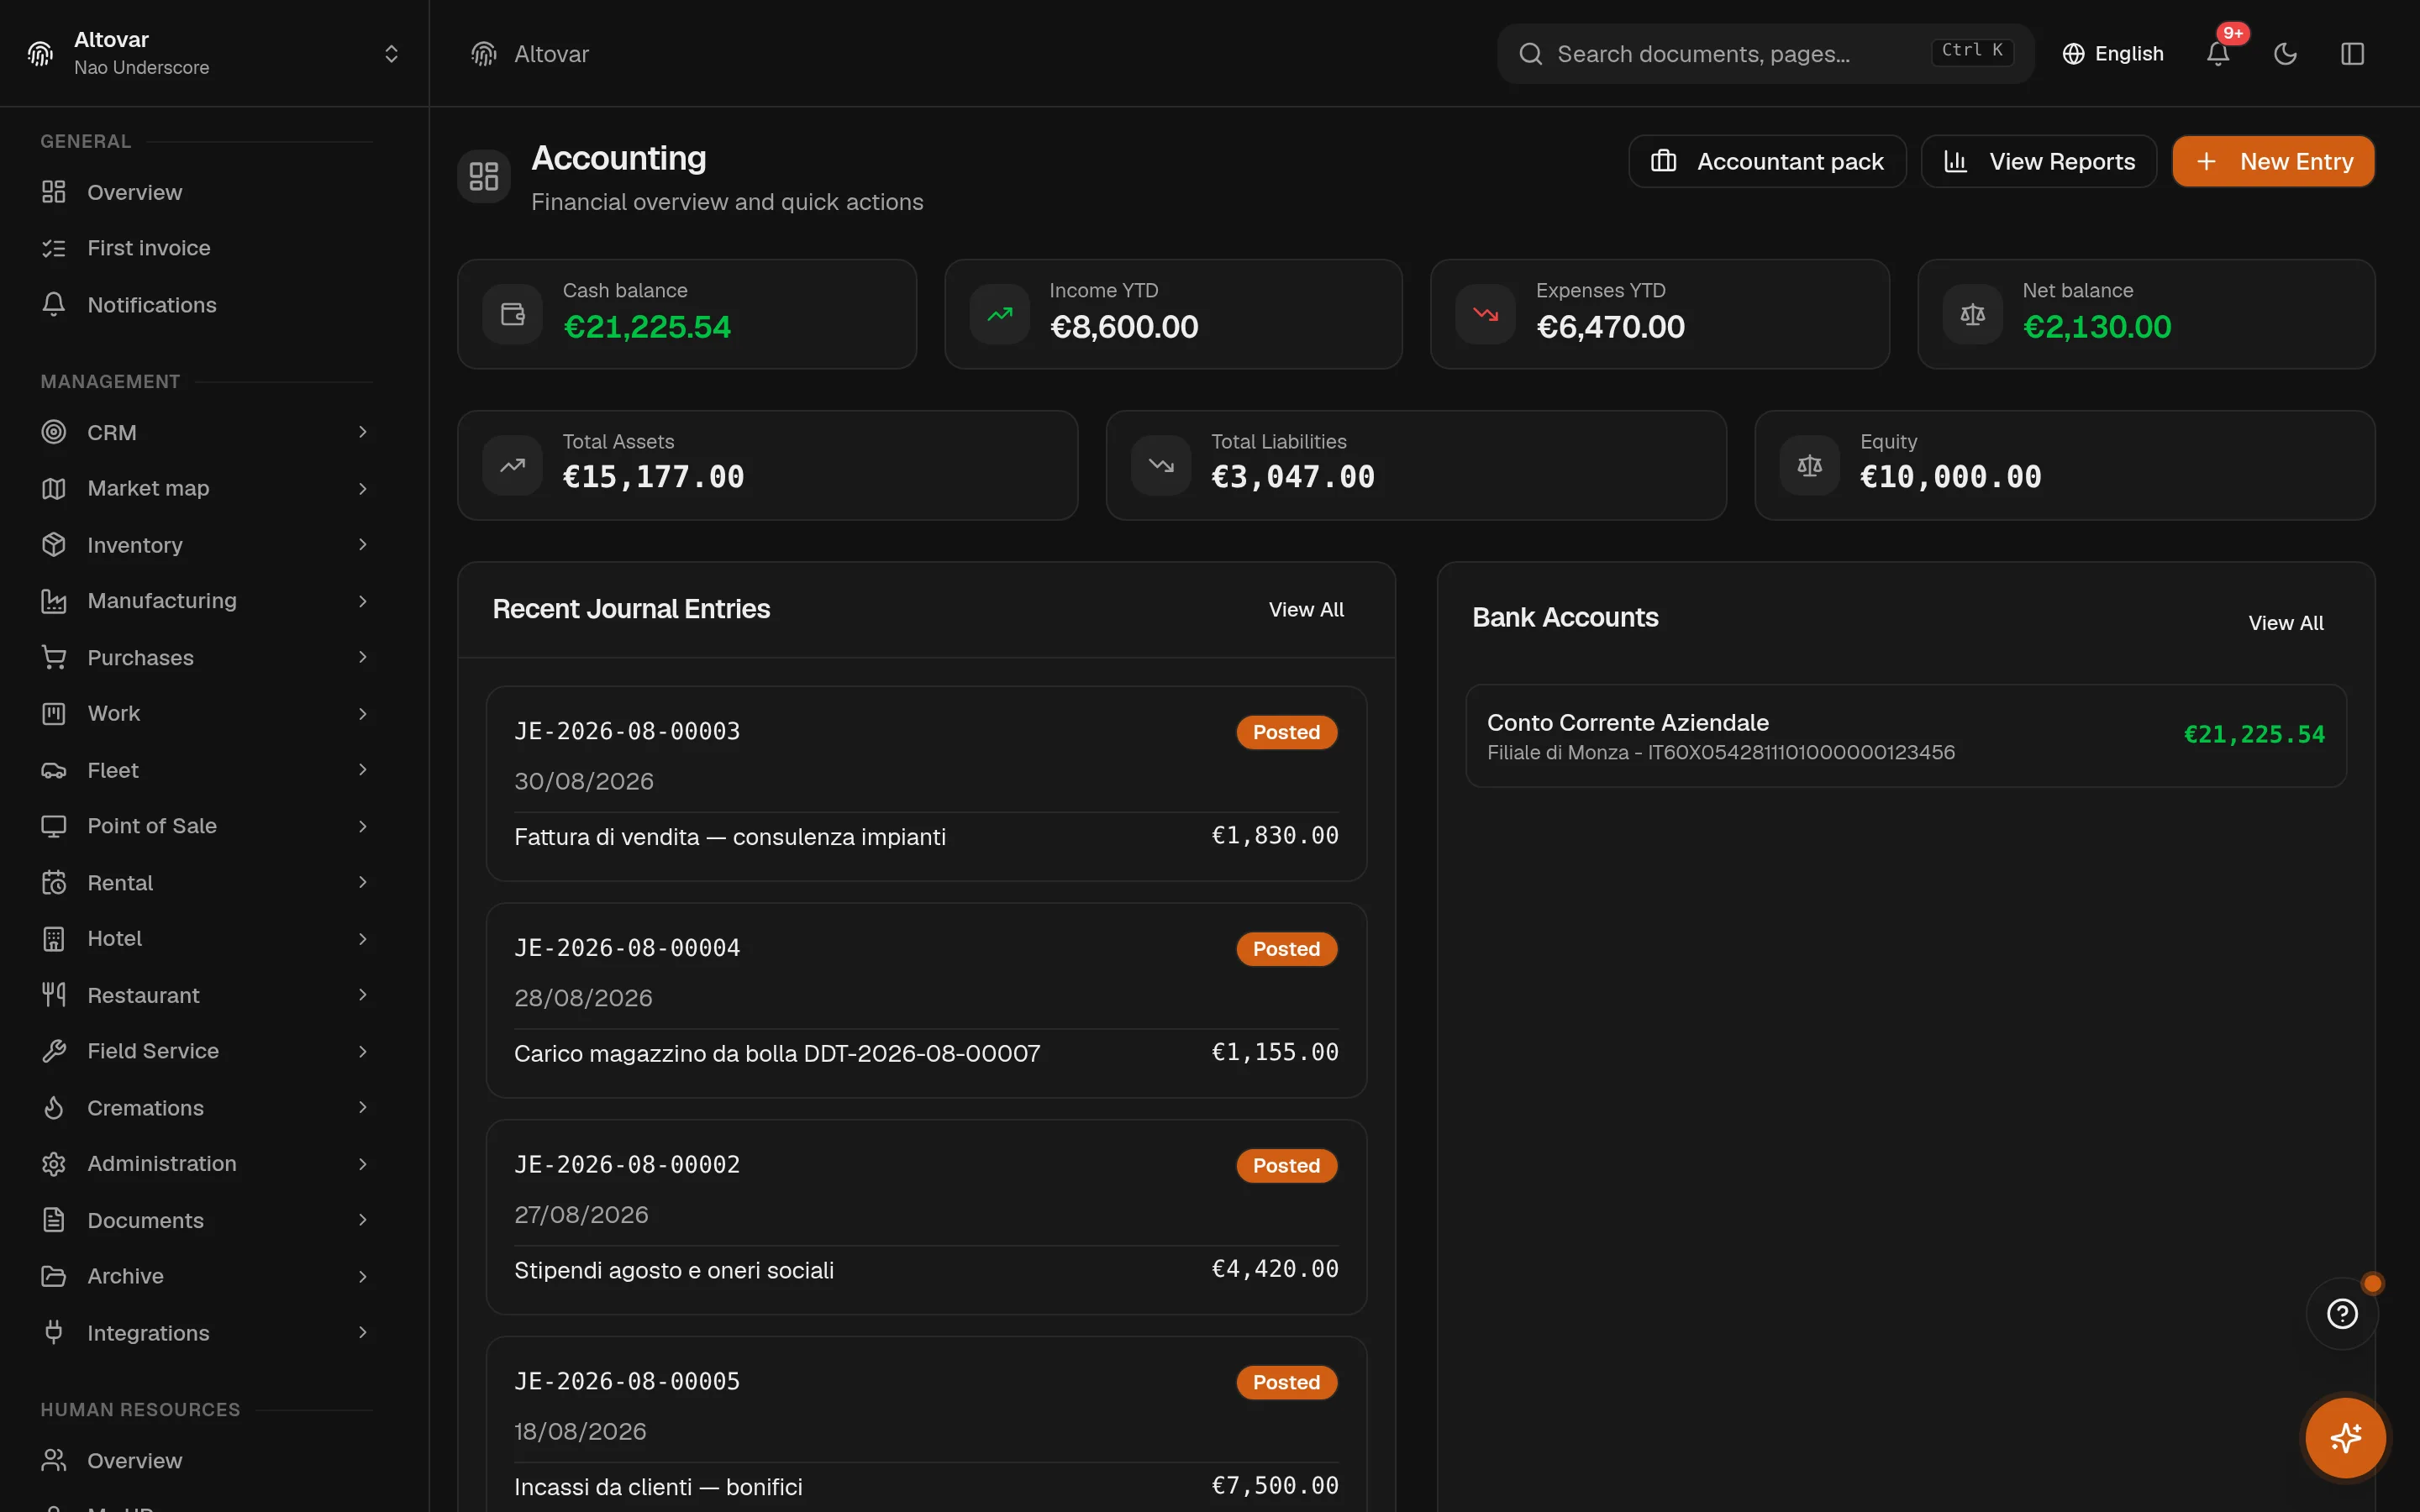
- Partidă dublă
- Trebuie să fie în echilibru o înregistrare dezechilibrată cu mai mult de 0,001 nu se salvează. Regula trăiește în stratul de servicii, așa că niciun client și niciun import n-o poate ocoli.
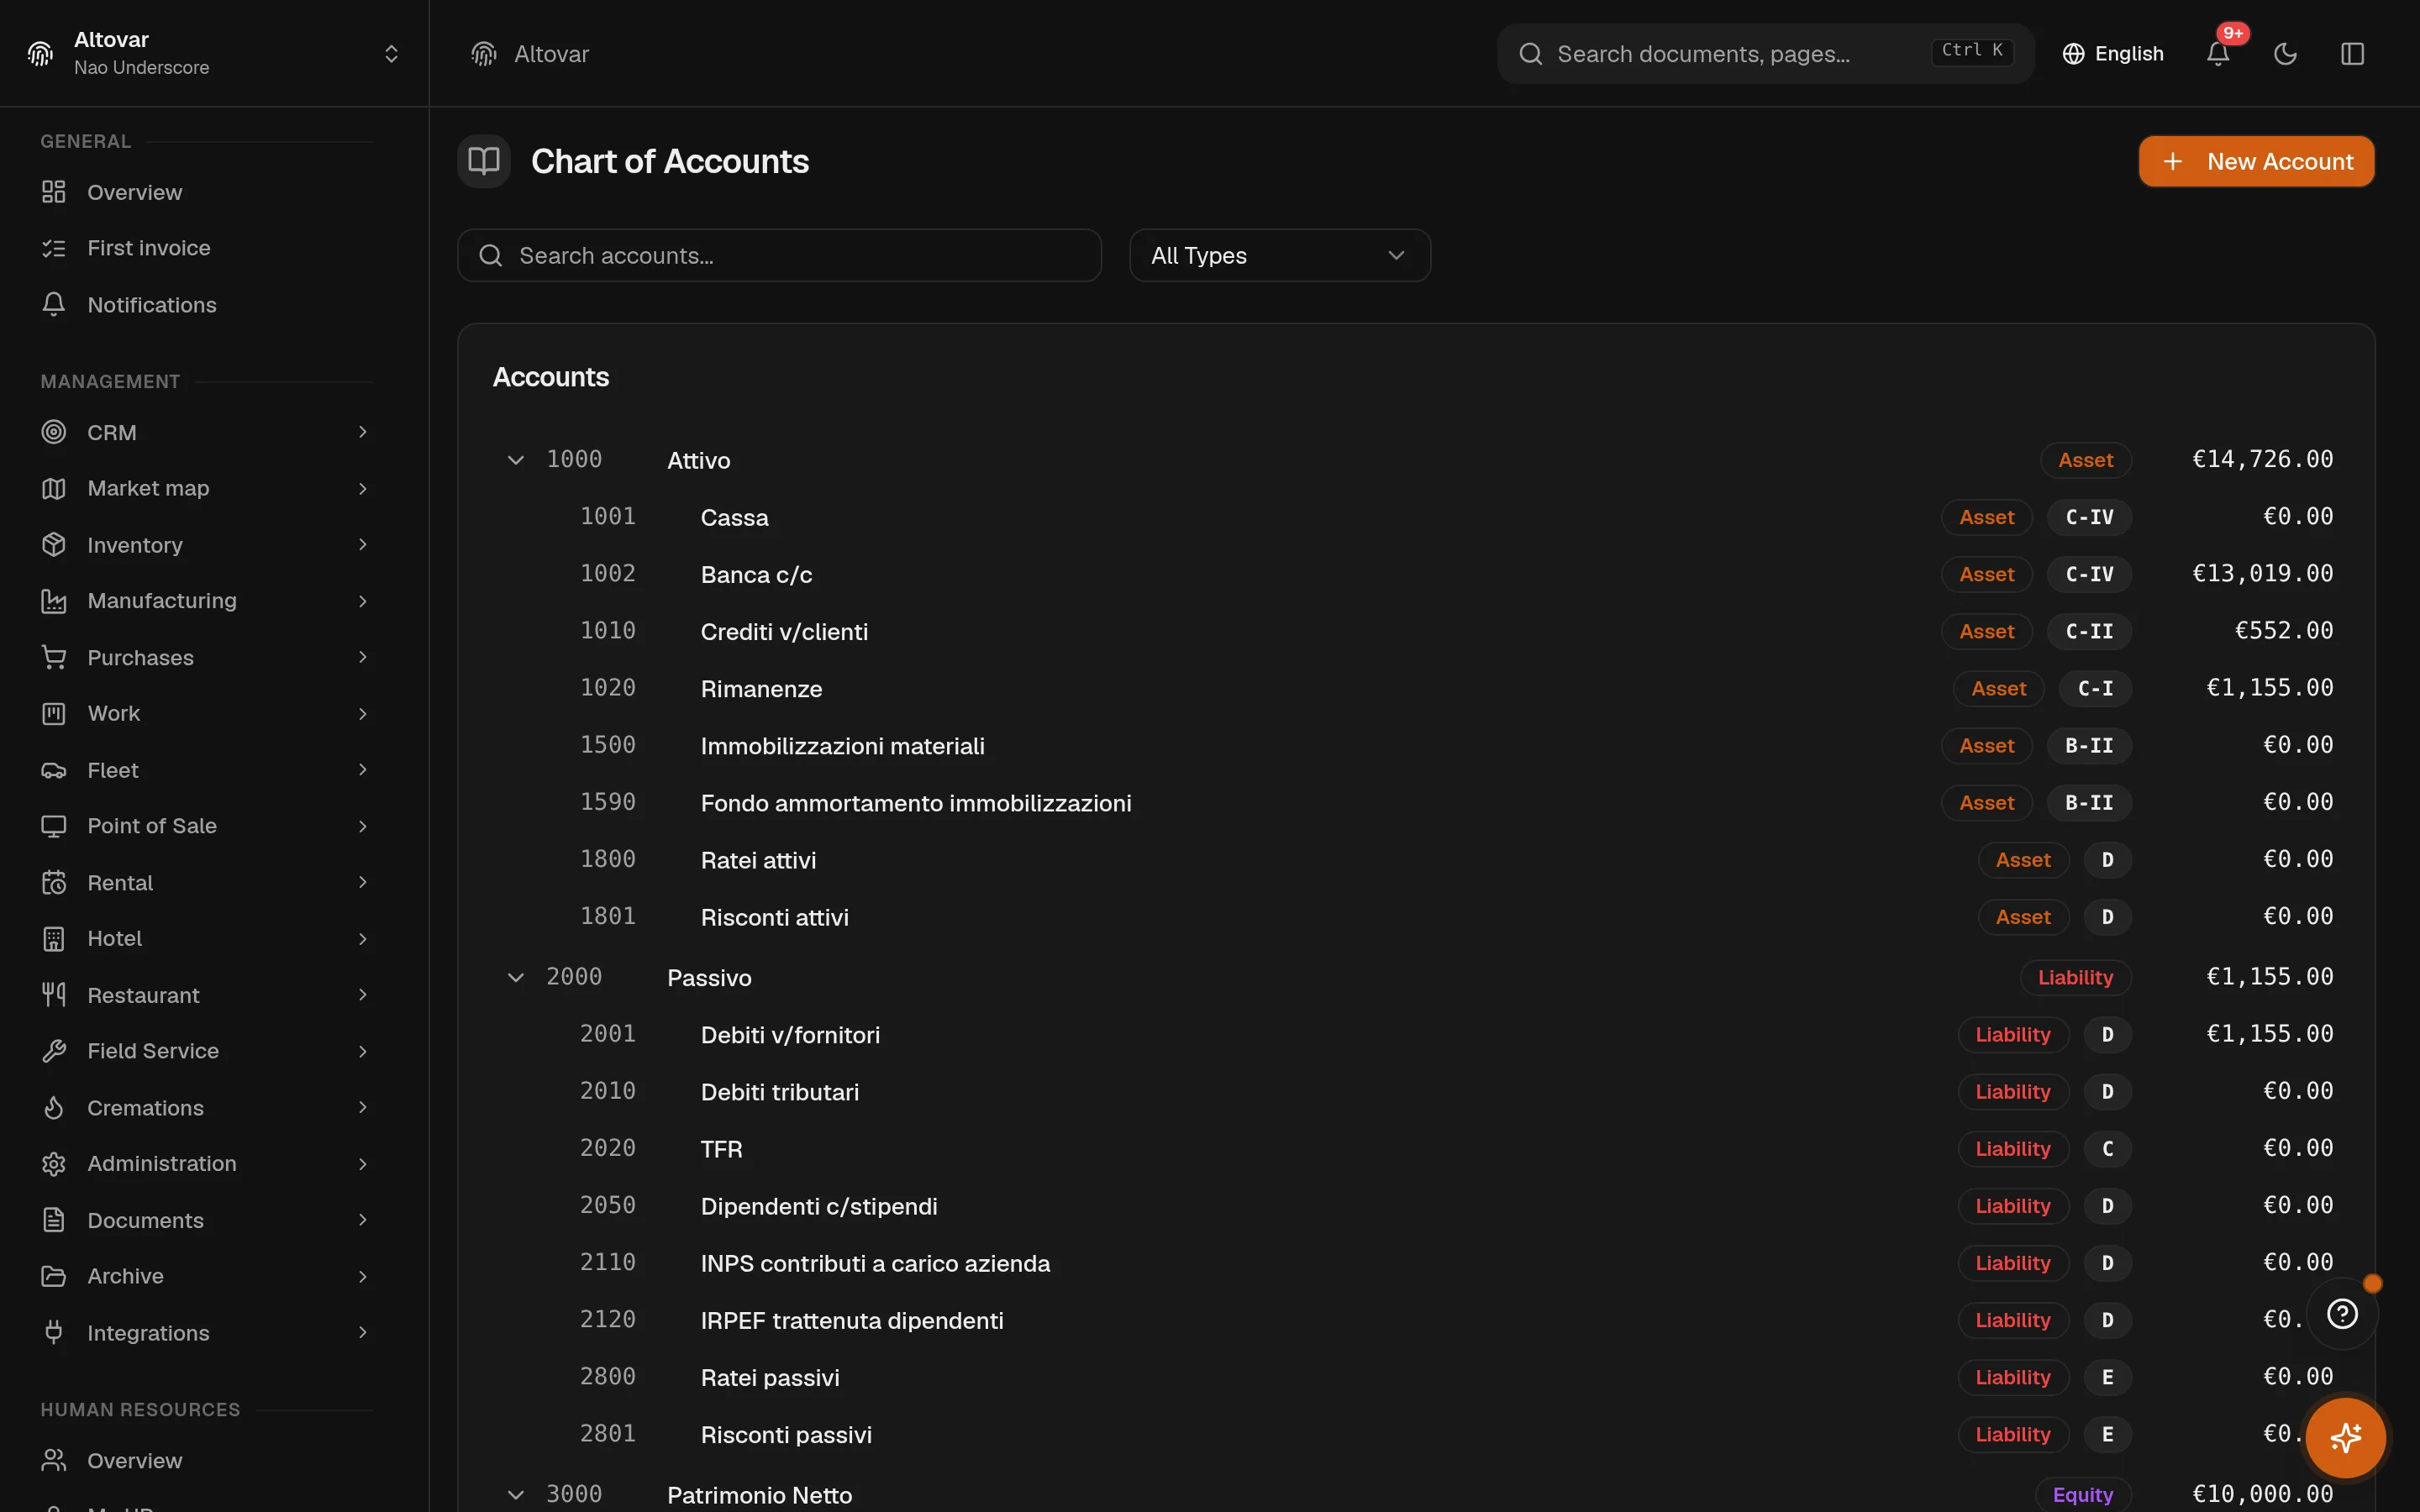
- Plan de conturi
- 40 de conturi, deja pregătite un plan ierarhic italian vine odată cu modulul — casă, bănci, creanțe, datorii, TVA — și fiecare cont poate purta linia lui din situația financiară oficială.
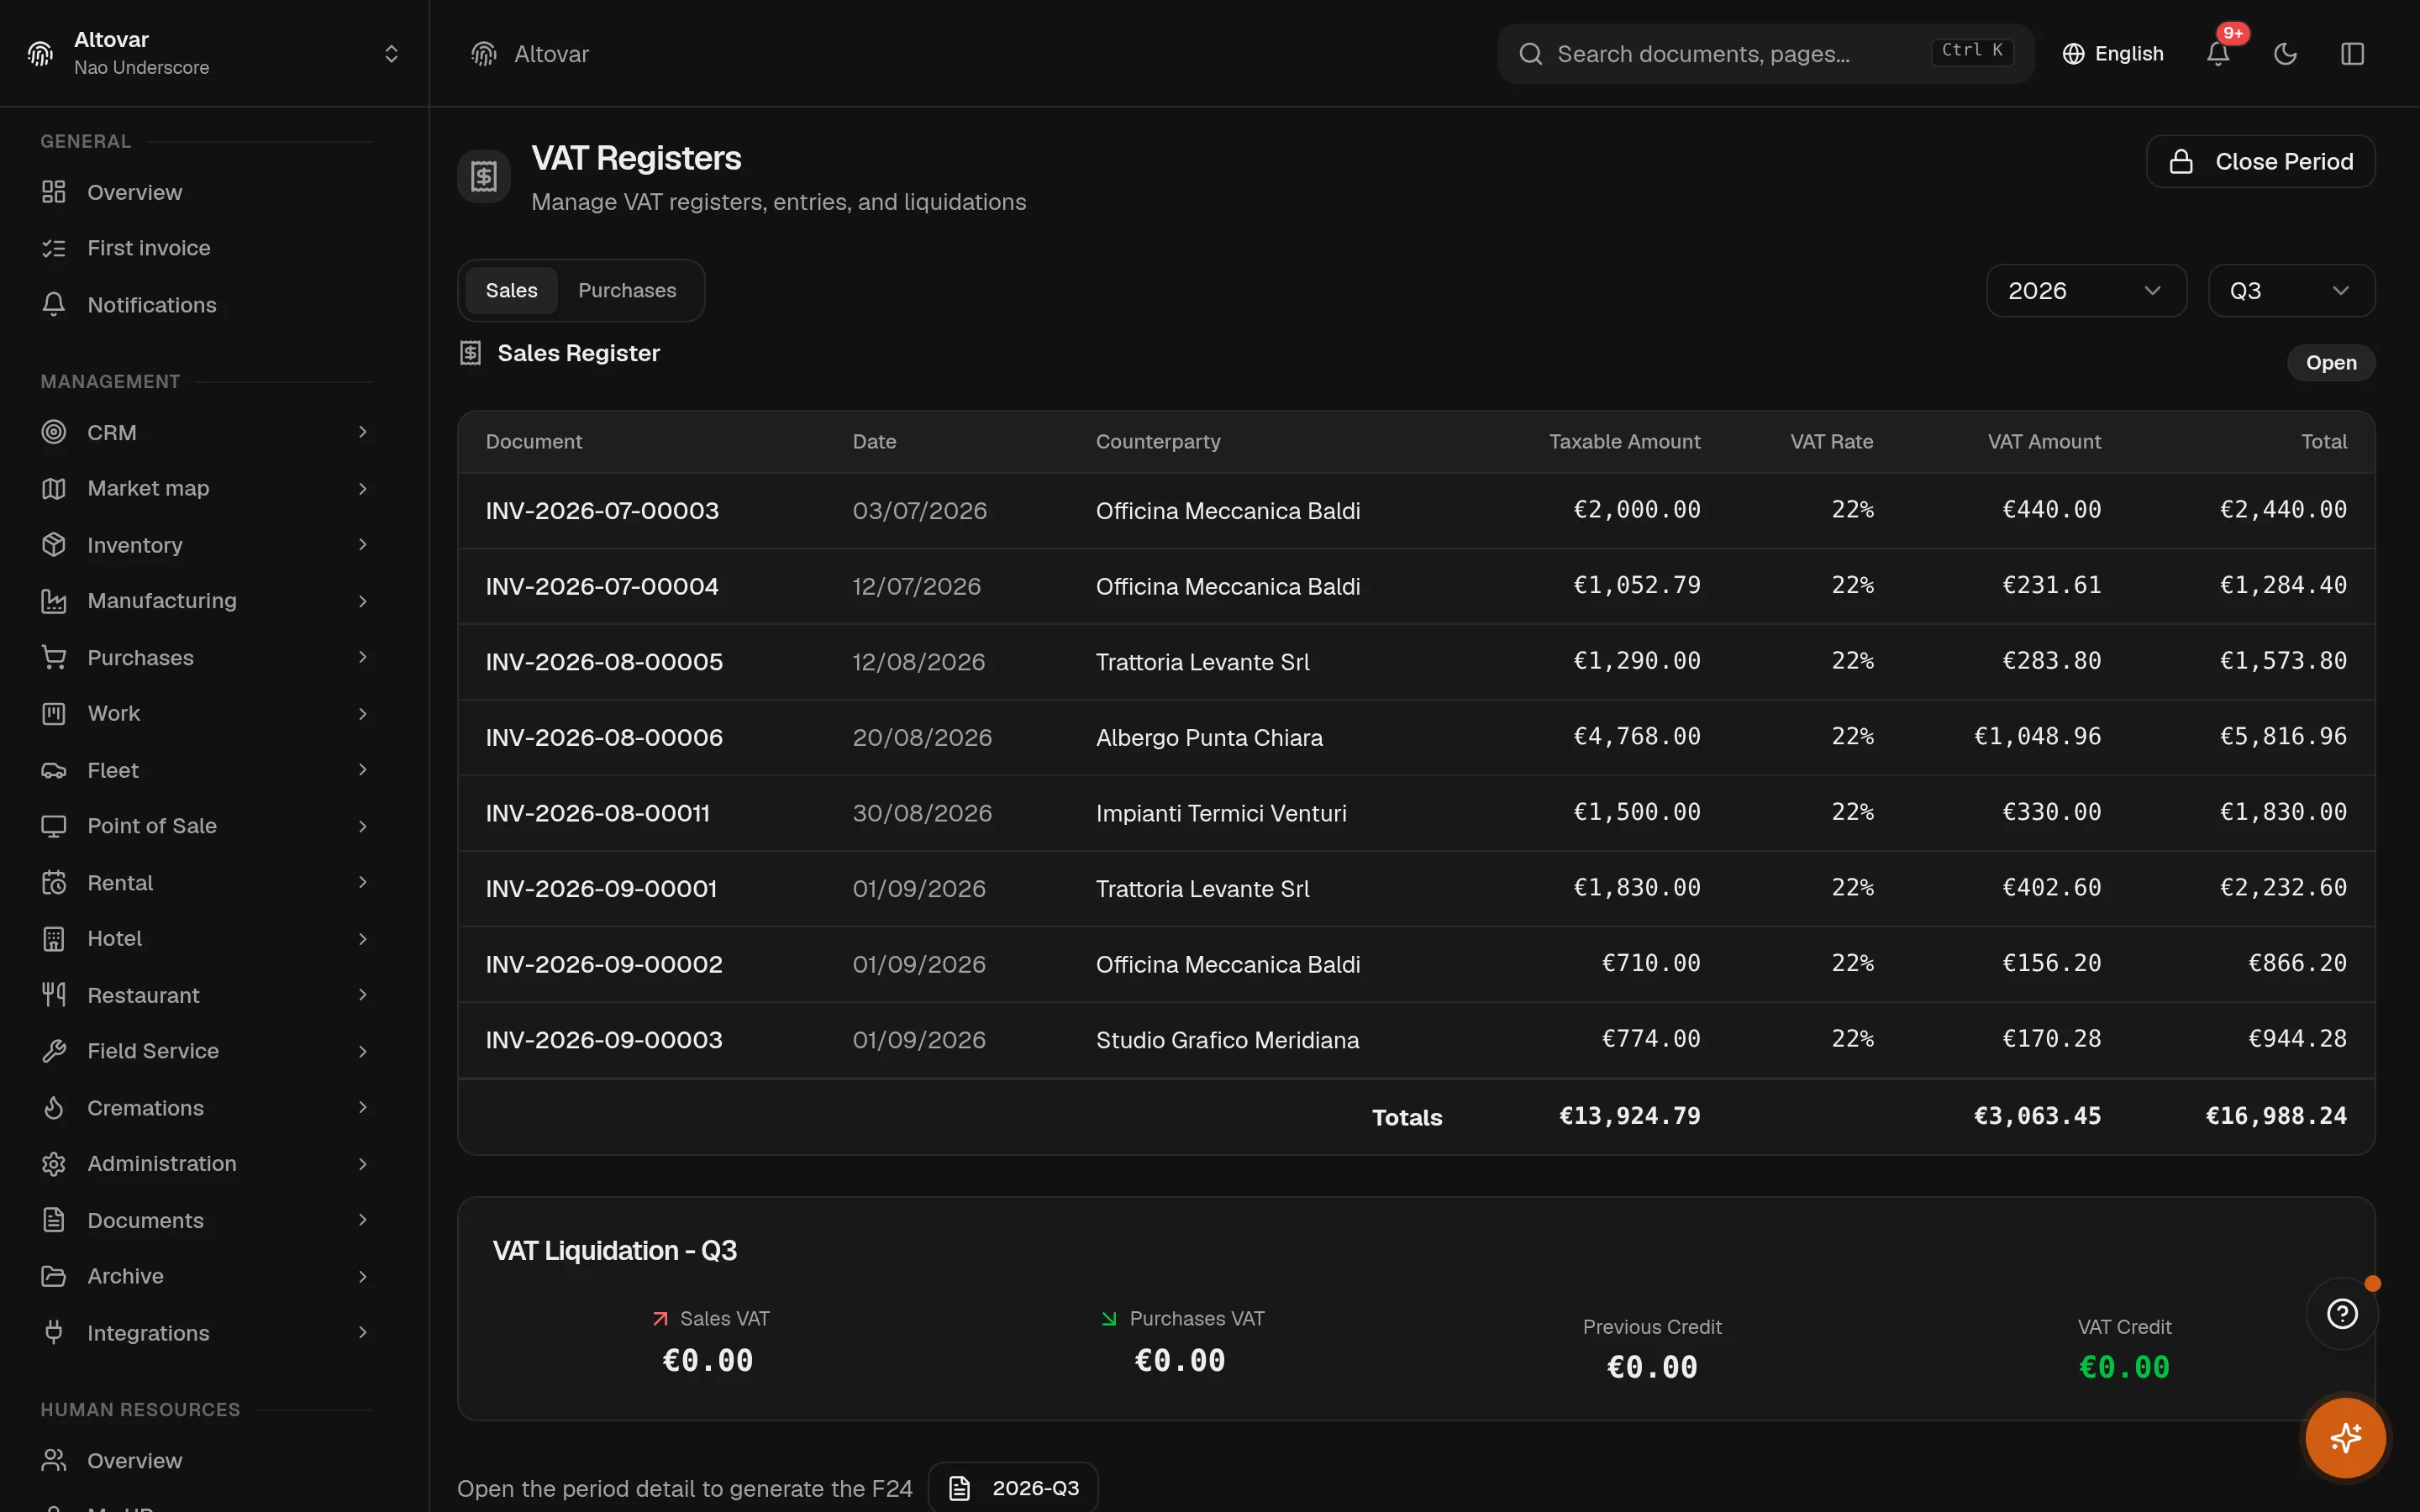
- Decont TVA
- Lunar sau trimestrial decontul periodic aplică dobânda trimestrială de 1%, pragul minim de plată de 100,00 € și avansul de sfârșit de an de 88%, cu articolul de lege citat lângă fiecare regulă, în sursă.
- Amortizare
- Două planuri planul civil și cel fiscal, ținute unul lângă altul pentru fiecare mijloc fix, cu tabelul coeficienților ministeriali ca plafon fiscal și cota redusă la jumătate aplicată în primul an.
Modul 01 / 12
Conturile, ținute ca niște conturi.
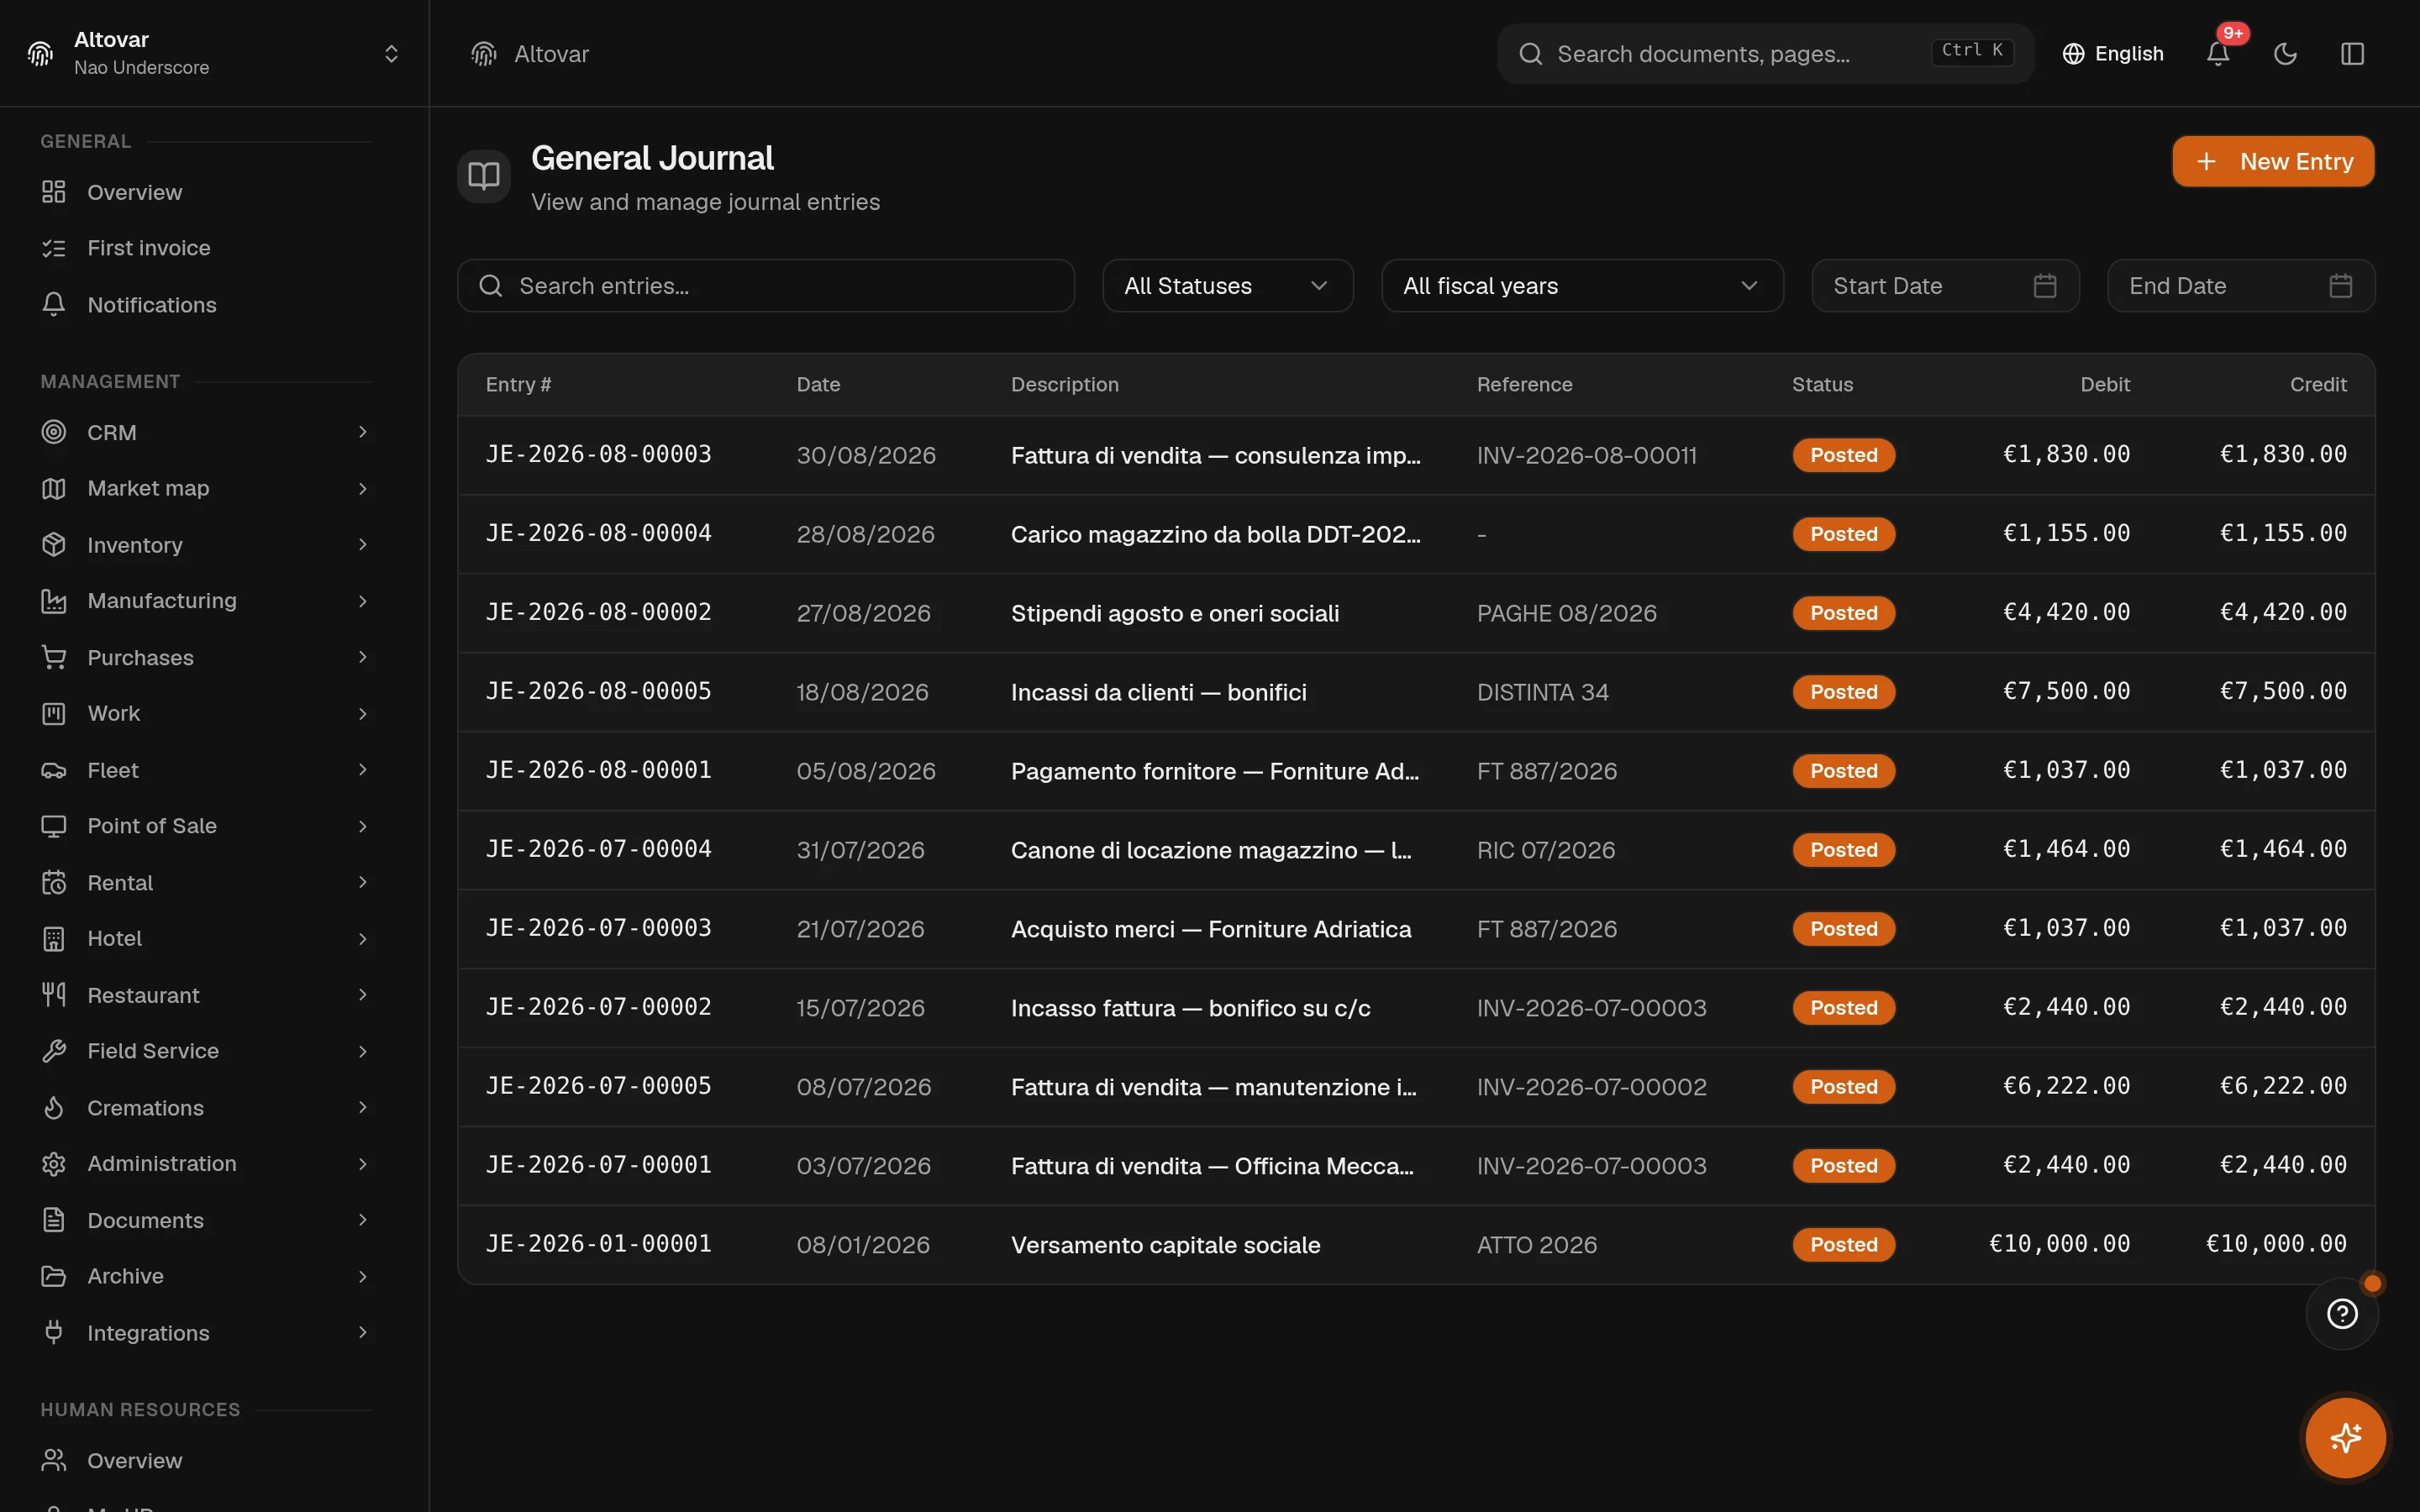
Un jurnal contabil în partidă dublă adevărat, un plan de conturi care se leagă de situațiile financiare oficiale, registre TVA care se varsă singure în decontul periodic, și o închidere de exercițiu care refuză să pornească atât timp cât mai există și o singură înregistrare în ciornă. Aceasta este contabilitatea ca modul în care scrie tot restul din Equinox — nu un raport lipit deasupra.
Un jurnal care refuză să greșească
Înregistrările pornesc ca ciornă, se contabilizează sau se storno — și o ciornă care nu e în echilibru nu devine niciodată o înregistrare contabilizată. Fiecare linie poartă contul, debitul și creditul; totalurile se verifică la creare, la fiecare modificare și din nou la contabilizare. Pe lângă jurnal, o evidență simplificată de tip prima nota înregistrează mișcările simple de venituri și cheltuieli pentru zi cu zi, care nu au nevoie de partidă dublă completă.
Un plan de conturi care cunoaște situațiile financiare
Planul este un arbore: clase, subconturi, coduri pe care le controlezi tu. Patruzeci de conturi italiene sunt pregătite la prima pornire, așa că modulul funcționează din prima zi, iar fiecare cont poate fi mapat pe linia lui din bilanțul oficial și din contul de profit și pierdere — ceea ce face din raportul CEE de la sfârșitul anului o reclasificare, nu un fișier de calcul.
- Fișa contului
- Deschizi orice cont și îi citești mișcările contabilizate — fișa contului, filtrată pe perioadă, direct din jurnal.
- Mapare oficială
- Conturile poartă linia lor din situația CEE; cele nemapate se văd, intenționat, ca semnalul că situația financiară nu se încheie încă.
TVA, de la registre la decont
Registrele de vânzări și de achiziții se alimentează chiar din documente — facturile emise pe o parte, facturile electronice primite pe cealaltă. Decontul periodic le citește pe lună sau pe trimestru și aplică regulile fiscale așa cum sunt scrise: dobânda trimestrială, pragul minim de plată, avansul de sfârșit de an prin metoda istorică. Vederea declarației anuale asamblează secțiunile de la VL la VX din aceleași registre.
Un exercițiu pe care chiar îl poți închide
Exercițiile financiare sunt obiecte de prim rang: deschise, închise, blocate. Închiderea se oprește cât timp există înregistrări în ciornă, apoi generează singură notele de închidere pentru conturile de venituri și cheltuieli, vărsând rezultatul în contul de profit și pierdere — și refuză să termine dacă socoteala nu iese. Ratele, regularizările și evaluările de stoc își postează stornările în anul nou.
- Mijloacele fixe, pe două planuri
- Fiecare mijloc fix are un plan civil și unul fiscal, calculate an de an — cote constante proporționale cu luna pe o parte, coeficientul ministerial ca plafon pe cealaltă.
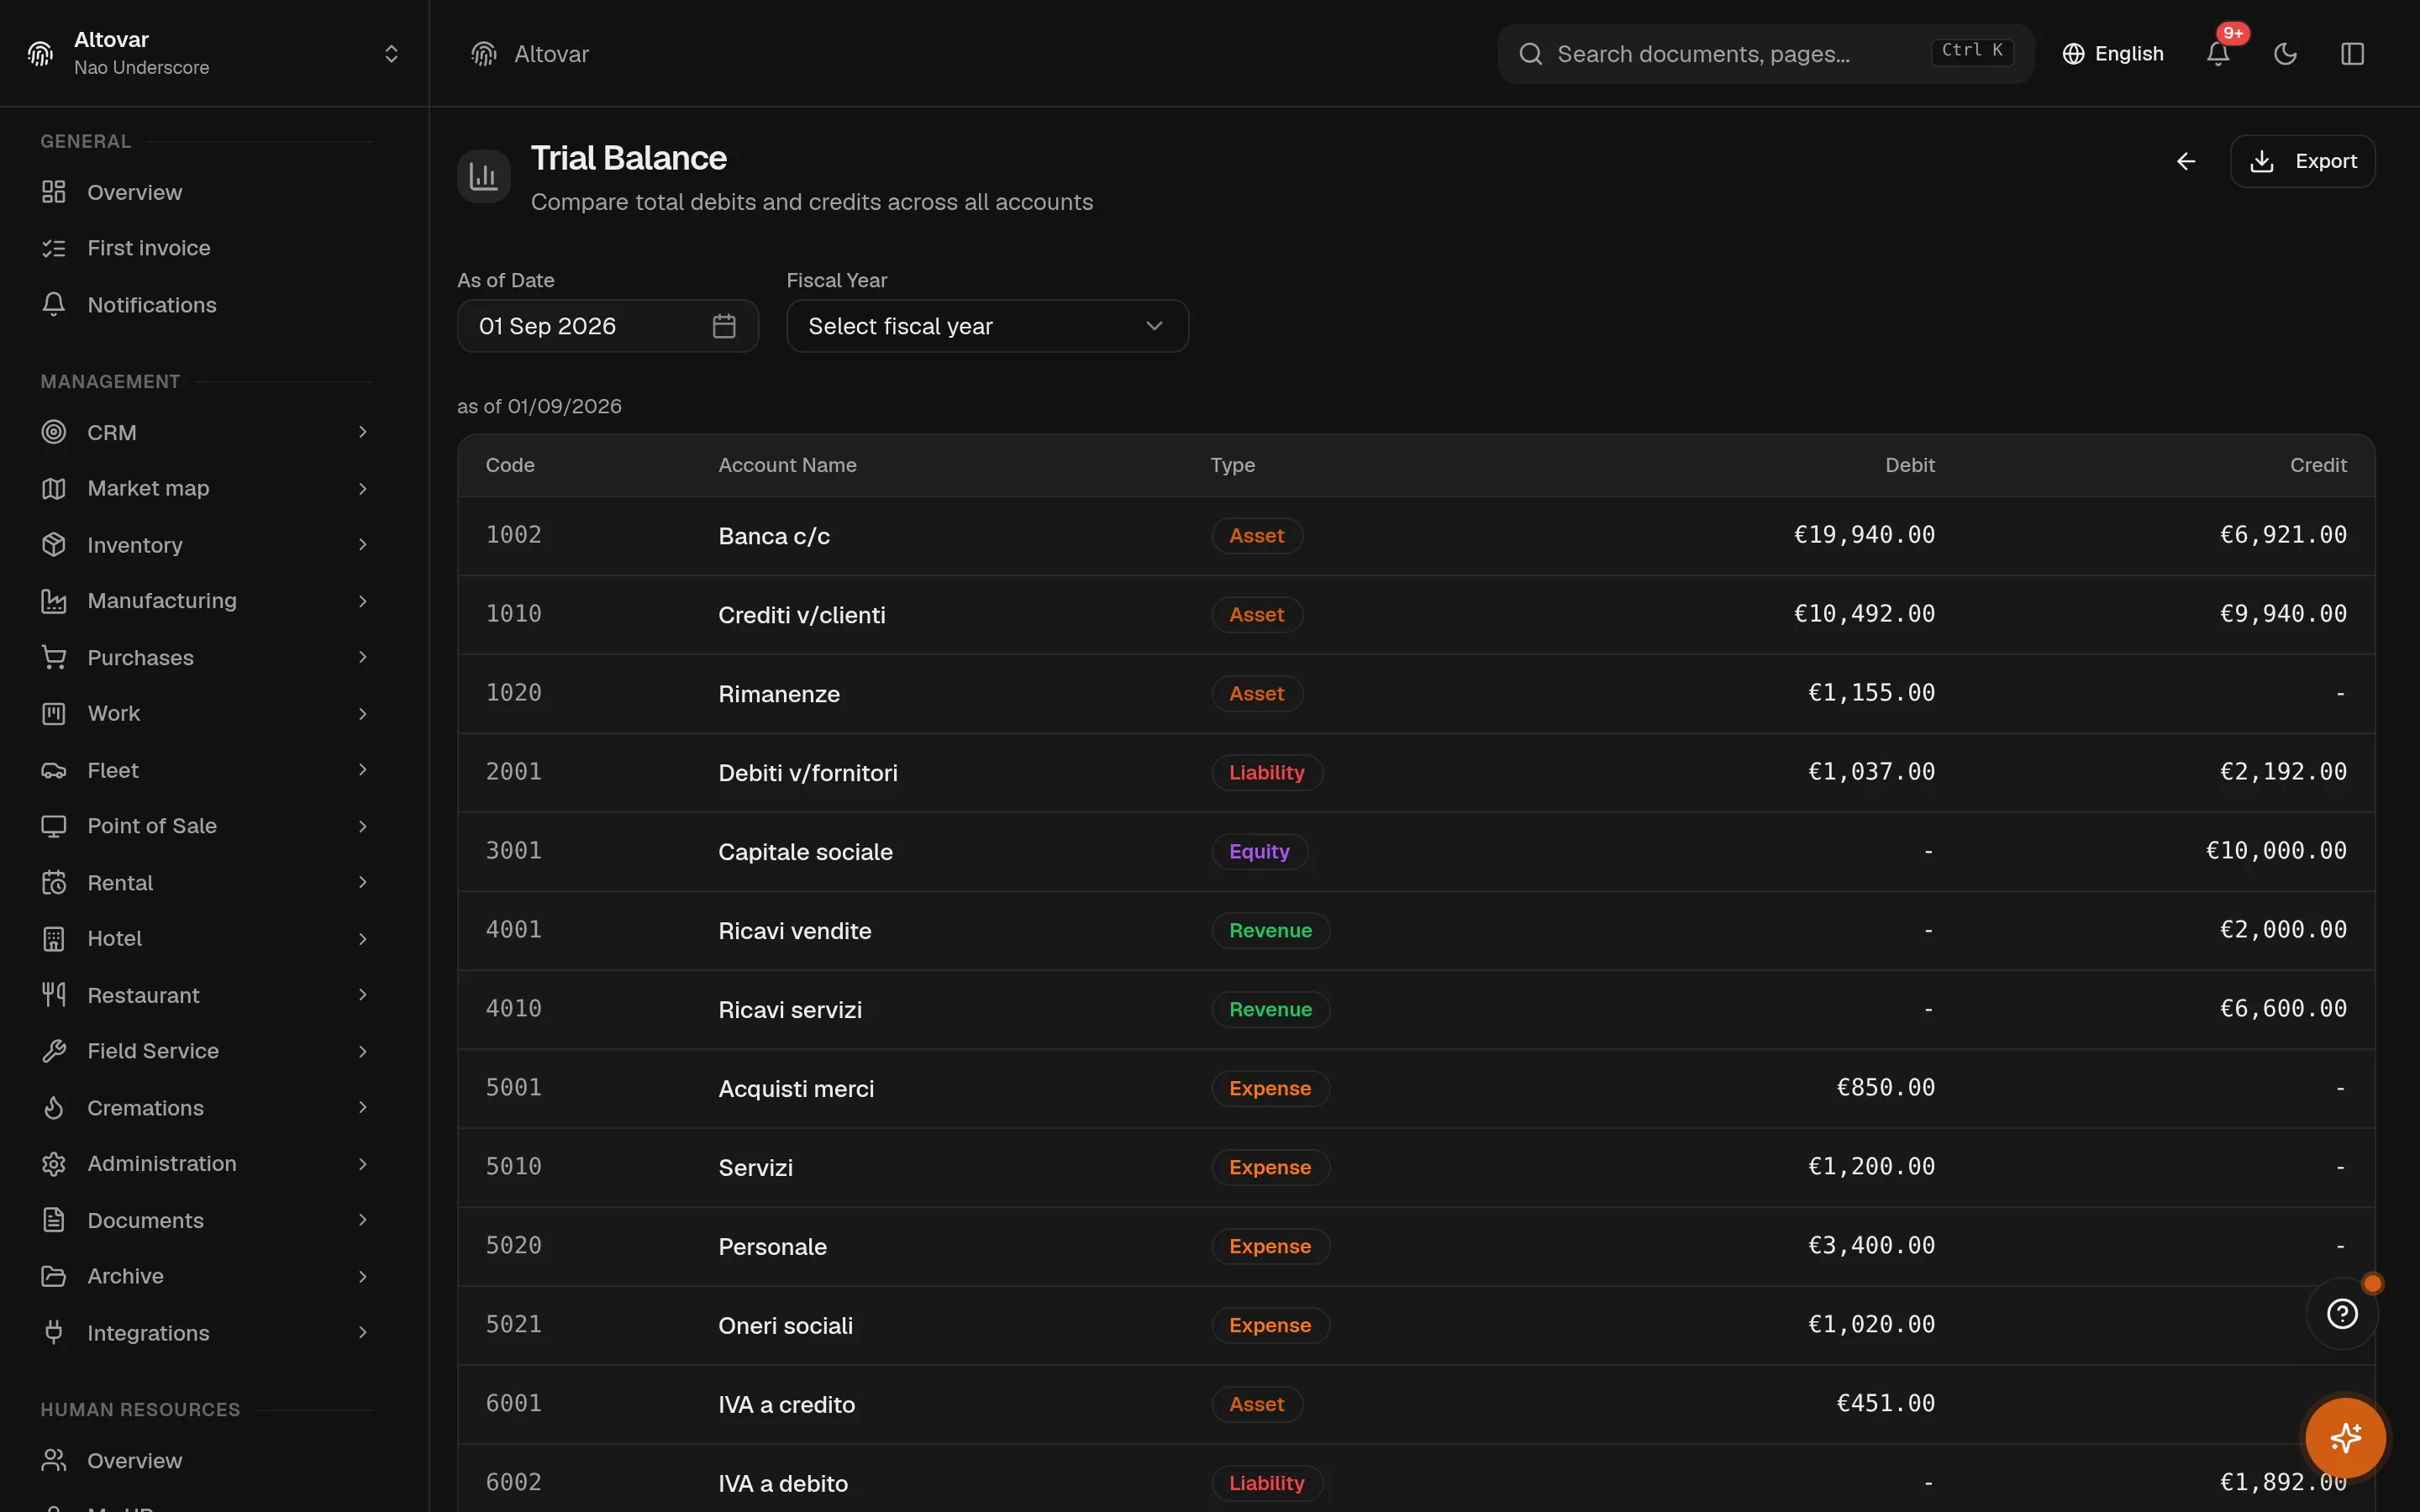
- Patru rapoarte
- Bilanț, cont de profit și pierdere, balanță de verificare și situația oficială CEE, cu coloana anului precedent și export PDF.
Adu conturile la un loc.
Spune-ne cum merge contabilitatea ta azi — cine înregistrează, cine închide, ce îi trebuie contabilului la sfârșit de an. Îți arătăm modulul pe date ca ale tale și îți spunem deschis ce nu face.