





















01
Nödvändiga Alltid på
Krävs för att webbplatsen ska fungera (inloggning, inställningar, säkerhet). Alltid på.
Ascerta, tidigare Pay-i, uppgav den 30 september 2026 att företaget tagit in en serie A på 18 miljoner dollar ledd av Dell Technologies Capital, vilket för upp den totala finansieringen till 22,9 miljoner dollar. Kundsiffrorna på 47, 24 och 86 procent är företagets egna påståenden, inte en granskning från Altovar.
Den här artikeln bygger på företagets pressmeddelande daterat 30 september 2026, utfärdat i Bellevue, Washington, och undertecknat av David Tepper, publicerat på Ascertas pressida. Ascerta, tidigare Pay-i, uppgav att företaget tagit in 18 miljoner dollar i en serie A ledd av Dell Technologies Capital, och att rundan för upp den totala finansieringen till 22,9 miljoner dollar.
Samma sida namnger övriga deltagare: Hitachi Ventures, BGV, Wipro Ventures samt de tidigare investerarna FUSE, Tola Capital och Gaia Ventures. Den listan är vad pressidan trycker. Det är ingen ägartabell som vi har rekonstruerat, och den innehåller inget antal aktier som sidan inte angav.
Tillkännagivandet handlar om hantering av AI i företag: vad AI kostar, hur människor tar den till sig och om ett initiativ är värt att skala upp. Det är ingen reviderad årsredovisning och ingen säkerhetscertifiering. Enligt sidan har plattformen hos kunderna förbättrat avkastningen på AI-initiativ med 47 procent, kortat lanseringstiden för agenter med 24 procent och minskat bortslösade AI-utgifter med 86 procent. De tre raderna är företagets påståenden om kunder. Altovar har inte granskat dem.
För en MSP gäller frågan vilken siffra som hamnar på beställningsformuläret och vilken som stannar i pressitatet. En rundstorlek och en procentandel ”slöseri” kan stå i samma stycke på en leverantörs webbplats och ändå vara olika sorters meningar. Den ena är företaget som säger att det har tagit in pengar. Den andra är företaget som säger att dess kunder har flyttat ett nyckeltal. Ingen av meningarna är ett kalkylblad som en köpare kan bokföra.
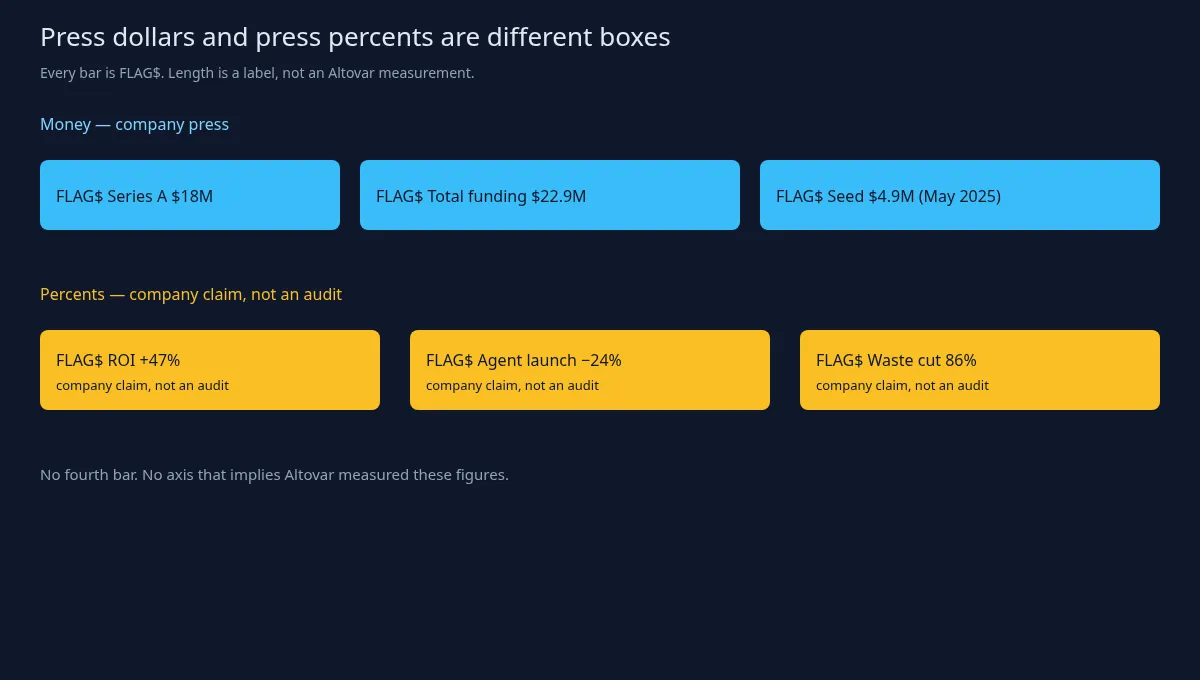
Varje mening i det här avsnittet vilar på pressidan från 30 september 2026. Kategorispråket på den sidan rör sig från kostnadshantering för AI mot ”Enterprise AI Management”, som beskrivs som ett enda system för vad AI kostar, hur människor använder den och vilka initiativ som ger mätbart affärsvärde. ”Mätbart” är företagets adjektiv. Den här artikeln står inte för mätningen.
Stycket om grundandet är en pressbiografi, inte en anställningskontroll. Enligt sidan grundades Ascerta 2024 av David Tepper, Doron Holan och Erik Winters. Den säger att Tepper är vd och medgrundare, att han arbetade 19 år på Microsoft och att han ledde strategin för generativ AI för intern användning inom Azure. Den säger att Holan arbetade 27 år på Microsoft och utformade strypning av trafik i hyperskala. Det är sidans meningar. Det är inga cv:n som Altovar har kontrollerat mot ett lönesystem, och de uppgraderas inte här till en verksamhetshistorik utöver pressbiografin.
Även den tidigare rundan är en siffra från företaget. Enligt sidan klev företaget fram ur det dolda som Pay-i i maj 2025 med en såddrunda på 4,9 miljoner dollar inriktad på kostnadshantering för AI. Serie A är det nya namnet plus ett bredare anspråk på ett initiativs livscykel, inte bara den kostnadsrad som såddrundan skrevs kring. Båda dollarbeloppen förblir företagets siffror. Att lägga ihop dem på en whiteboard gör dem inte till en summa från Altovar; sidan anger redan sin egen summa, och det är den summan som den här artikeln upprepar.
Tre produktnamn dyker upp, och de beskrivs, de recenseras inte. Atlas är sidans namn på värde, användning och ROI från ett enskilt arbetsflöde upp till en portfölj. Forge är sidans namn på ingenjörsteams användning av kodagenter. Convoy är sidans namn på organisationer som tillhandahåller sin egen kapacitet. Sidan listar tre produkter. Den anger inget pris, ingen SKU-tabell och inget driftsättningsläge. Den här artikeln hittar inte på de saknade fälten. En köpare som behöver ett driftsättningsläge måste hitta det i en beställning, inte i det här stycket.
De anslutningar som sidan nämner är egenutvecklade applikationer och det som den kallar de ”vanligaste” företagsverktygen, däribland Microsoft Copilot-sviten, Amazon Bedrock AgentCore, Salesforce Agentforce, GitHub Copilot, Claude Code och Codex. ”Nästan alla” större verktyg och ”den mest detaljerade precisionen på marknaden”, inklusive kostnader under tokennivå, dolda avgifter och företagsrabatter, är företagets superlativ (vår översättning). De är inget riktmärkestest som vi har kört. Ett anslutningsnamn på en pressida är ett namn. Det är ingen bilaga som listar vilka miljöer som ingår i en viss kunds omfattning.
Kunder och partner är bara de namn som sidan använder, och bara med ”bland annat”. Kunder, bland annat Atos, Wipro och icke namngivna ”global insurance carriers”. Partner, bland annat Microsoft, AWS, IBM, Slalom och Trace3. ”Bland annat” är ingen fullständig kundlista. Den här artikeln lägger inte till logotyper, och den gör inte två namngivna kunder till en marknadsandel.
Tre uttalanden tillåts som parafras, inte som bevis på drift. Tepper talar på sidan om fåfänga nyckeltal som tokens, kodrader och agentkörningar. Florin Rotar, som på sidan anges som Group CTO och Chief AI Officer på Atos, talar om att Atos egen driftsmodell behöver mätbart värde. Raman Khanna, Managing Director på Dell Technologies Capital, kallar Ascerta ett system of record för värdeskapande med AI. Khannas kategorimening är investerarmarknadsföring. Rotars formulering om den driftsmodellen är hans citat om Atos. Det är ingen certifiering från Altovar och ingen certifiering från Ascerta. Den här artikeln parafraserar honom bara som ett pressitat. Användningen av kapitalet, bara så som det står: skala upp plattformen och säljteamet, bygga ut integrationerna och omsätta forskning om optimering av AI-värde i nya produkter. Det är en mening om planer. Det är inget leveransdatum.
Sex siffror står här bredvid varandra, och de blandas inte. Pengar, alla enligt företaget på den här pressidan: 18 miljoner dollar i serie A, 22,9 miljoner dollar i total finansiering, 4,9 miljoner dollar i såddrunda. Procentsiffror, alla företagets påståenden om kunder på samma sida: 47 procents förbättring av ROI, 24 procent kortare lansering av agenter, 86 procent mindre bortslösade AI-utgifter. Ingen av de sex är en mätning från Altovar, och ingen är en prognos som vi är beredda att förlänga. En läsare som lägger såddrundan till serie A och jämför summan med den angivna totalen kontrollerar pressidans egen aritmetik, inte en bank. Sidans angivna total är den siffra som den här artikeln använder, och den förblir en siffra från företaget.
En press-ROI är inget resultat som en kund kan bokföra. Sidan anger ingen utgångsnivå. Den namnger ingen kohort. Den anger inget tidsfönster. Den definierar inte ”bortslösat”. Den säger inte om 47, 24 eller 86 är en median, ett medelvärde eller en enda kund. Den här artikeln kommer inte att hitta på de saknade fälten för att göra procentsiffrorna lättare att försvara. Den korrekta meningen är den korta: sidan säger inte hur procentsiffran räknades fram. Tills ett kalkylblad med en definition dyker upp förblir procentsiffran en mening på en pressida.
Samma vägran gäller de fält som sidan inte anger alls. Det finns ingen värdering. Det finns ingen årlig återkommande intäkt. Det finns inget antal anställda. Det finns inget antal kunder utöver de namn som redan citerats med ”bland annat”. Den här artikeln fyller inte de fälten med andra källor eller med andra företags finansieringsbesked; siffror från ett tillkännagivande flyttar inte över till ett annat bara för att båda företagen kan sorteras under ”AI”.
Det här är ingen produktrecension av Ascerta. Frågorna följer av den här sidan.
Gäller köpet Atlas, som sidan beskriver som portföljvärde, Forge, som den beskriver som användning av kodagenter, Convoy, som den beskriver som kundens egen kapacitet, eller ett paket med fler än en? Avtalet bör ange vilken. Pressidan listar tre produkter och prissätter dem inte. Ett förslag som säger ”Ascerta-plattformen” utan ett produktnamn har inte besvarat den fråga som sidan själv väckte.
Vilka AI-miljöer ingår i omfattningen: Copilot-sviten, Bedrock AgentCore, Agentforce, GitHub Copilot, Claude Code, Codex, egenutvecklade applikationer, eller en lista som beställningsformuläret faktiskt bifogar? ”Vanligaste” är ingen bilaga. En anslutning som nämns i ett pressstycke är en kandidat. Den blir en del av omfattningen först när beställningen namnger den.
Vart tar promptar, agentspår och kostnadsposter vägen, hur länge, och vilka underbiträden ser dem? Den här artikeln hittar inte på Ascertas biträdesavtal. Den hämtade sidan citerar inget. Begäran är frågan. Om svaret är ett adjektiv från ett trust center är nästa begäran bilagan, inte adjektivet.
Kommer 47, 24 och 86 att dyka upp i ett framgångskriterium? Om en säljare klistrar in dem i en beställning, begär kalkylbladet som definierar utgångsnivå, kohort, tidsfönster och vad ”bortslösat” betyder. Tills det kalkylbladet är bifogat förblir de tre raderna press. Ett påstående från företaget blir ingen servicekredit bara för att det kopierats in i en arbetsbeskrivning.
Insyn i kodagenter, Forge så som sidan beskriver det, är inte förvaring av kundens kod. En hanteringsvy över hur ingenjörsteam använder agenter är en annan kontroll än frågan om en arbetsyta har lämnat en bärbar dator. Båda kan spela roll för samma MSP. Det är inte samma ärende.
Den här rundan bevisar inte var data ligger. Rotars mening om Atos är inget certifikat för datalagringsplats för Ascerta. En serie A är inget bevis på var data lagras, och en investerares kategorirad är ingen kontroll. Köparens sista fråga är fortfarande den första: vilken siffra står på beställningen, och vilken siffra är fortfarande bara ”enligt företaget”.
De enda pengar som pressidan stöder, där varje rad fortfarande är en siffra från företaget, är en serie A på 18 miljoner dollar ledd av Dell Technologies Capital; namngivna deltagare är Hitachi Ventures, BGV, Wipro Ventures, FUSE, Tola Capital och Gaia Ventures; en total finansiering på 22,9 miljoner dollar; och en såddrunda på 4,9 miljoner dollar i maj 2025, när företaget hette Pay-i. De tre procentsiffrorna förblir företagets påståenden: 47 procent ROI, 24 procent lanseringstid för agenter, 86 procent bortslösade utgifter.
Det här är ingen certifiering, och det är ingen ROI-studie från Altovar. Den köpare som behöver en siffra som går att försvara tar den från en beställning och ett kalkylblad, inte från en procentsiffra i ett pressmeddelande.